
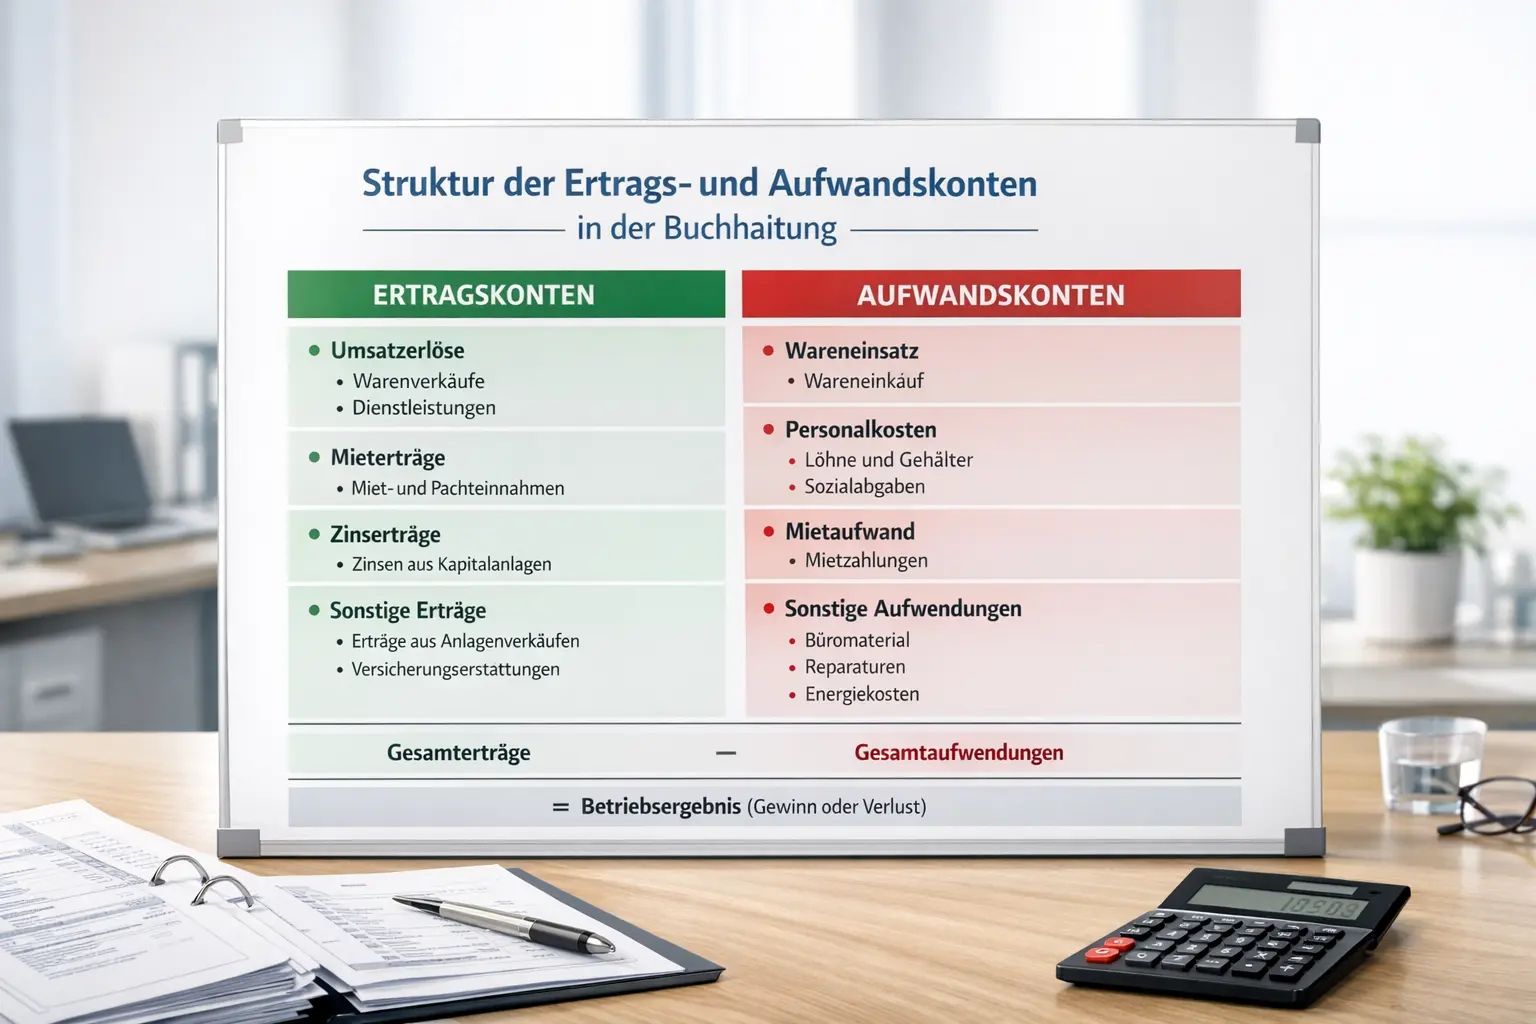
Systematische Darstellung der Ertrags- und Aufwandskonten in der Buchführung
Wer die Buchführung seines Unternehmens verstehen will, stolpert früh über Ertrags- und Aufwandskonten. Diese Konten bilden das Herzstück der Gewinn- und Verlustrechnung und entscheiden darüber, ob am Jahresende ein Plus oder Minus in der Bilanz steht.
Viele Unternehmer behandeln diese Konten wie ein notwendiges Übel. Dabei zeigen sie präzise, wo das Geld herkommt und wohin es fließt. Wer hier den Überblick behält, trifft bessere Geschäftsentscheidungen. Die meisten unterschätzen allerdings, wie komplex die korrekte Zuordnung werden kann, wenn das Geschäft wächst und neue Geschäftsbereiche hinzukommen.
Die meisten Buchführungsfehler passieren genau bei diesen erfolgswirksamen Konten. Ein falsch gebuchter Aufwand kann die Steuerlast unnötig erhöhen. Ein übersehener Ertrag verschlechtert die Liquiditätsplanung. Was auf dem Papier simpel klingt, wird in der Praxis zur Herausforderung, wenn Geschäftsvorfälle nicht eindeutig zuordenbar sind oder sich über mehrere Perioden erstrecken.
Das Wichtigste in Kürze:
- Ertrags- und Aufwandskonten erfassen alle geschäftsrelevanten Einnahmen und Ausgaben
- Sie fließen direkt in die Gewinn- und Verlustrechnung ein
- Aufwandskonten werden im Soll gebucht, Ertragskonten im Haben
- Am Jahresende werden alle Salden über das GuV-Konto abgeschlossen
Ertrags- und Aufwandskonten sind Konten, die alle Geschäftsvorfälle erfassen, welche das Unternehmensergebnis beeinflussen. Sie werden auch als GuV-Konten oder erfolgswirksame Konten bezeichnet und bilden die Grundlage für die Gewinn- und Verlustrechnung. Diese Definition klingt akademisch, beschreibt aber den Kern jeder unternehmerischen Tätigkeit: Geld verdienen und Geld ausgeben in systematischer Form erfassen.
Ertrags- und Aufwandskonten: Definition und Bedeutung in der Buchführung
Jetzt wird es konkret. Ertrags- und Aufwandskonten funktionieren nach einem klaren System, das jeder Unternehmer verstehen sollte. Doch die Systematik hat ihre Tücken, die erst bei genauerer Betrachtung sichtbar werden.
Grundlegende Definitionen
Aufwandskonten erfassen alle erfolgswirksamen Aufwendungen eines Geschäftsjahres, darunter betriebliche Kosten und bestimmte Verluste, die das Eigenkapital mindern. Dazu gehören Materialkosten, Personalaufwand, Mieten oder Abschreibungen. Diese Konten mindern das Unternehmensergebnis. Soweit die Theorie. In der Praxis beginnen die Probleme bei der Abgrenzung: Ist die Anschaffung einer Software sofort Aufwand oder wird sie über mehrere Jahre abgeschrieben? Gehört die Geschäftsführervergütung zu den Personalkosten oder ist sie eine Gewinnausschüttung?
Ertragskonten sammeln alle Einnahmen und Gewinne. Umsatzerlöse, Zinserträge oder außerordentliche Erträge landen hier. Sie erhöhen das Unternehmensergebnis. Auch hier lauert die Komplexität im Detail: Wann wird ein Umsatz erfasst, bei Rechnungsstellung oder bei Zahlungseingang? Was ist mit Anzahlungen, die erst später durch Lieferungen gerechtfertigt werden?
Der Unterschied zu Bestandskonten liegt in der zeitlichen Begrenzung. Während Bestandskonten wie Kasse oder Forderungen über mehrere Jahre fortgeführt werden, beginnen Ertrags- und Aufwandskonten jedes Geschäftsjahr bei null.
Diese Ergebnisrechnungskonten haben eine weitere Besonderheit: Sie werden am Jahresende komplett abgeschlossen. Ihr Saldo wandert in die GuV und von dort ins Eigenkapital. Dieser Abschluss ist nicht nur buchhalterisch notwendig, sondern auch psychologisch wichtig. Er zwingt Unternehmer dazu, regelmäßig Bilanz zu ziehen und das vergangene Jahr zu bewerten.
Rolle der Ertrags- und Aufwandskonten in der Gewinn- und Verlustrechnung
Die GuV ist nichts anderes als eine systematische Aufstellung aller Ertrags- und Aufwandskonten. Hier zeigt sich, ob das Unternehmen profitabel arbeitet. Doch die GuV ist mehr als nur eine Rechenübung. Sie deckt Schwächen auf, die in der täglichen Geschäftstätigkeit übersehen werden.
Die Bilanz fotografiert das Unternehmen zu einem Stichtag ab. Die GuV dagegen filmt einen ganzen Zeitraum. Sie zeigt, wie sich das Eigenkapital während des Geschäftsjahres verändert hat. Diese zeitliche Dimension macht die GuV zum wichtigsten Steuerungsinstrument für Unternehmer.
Bei der Erstellung der GuV werden die Konten nach bestimmten Kategorien sortiert:
- Betriebliche Erträge und Aufwendungen
- Finanzergebnis (Zinsen, Beteiligungen)
- Außerordentliche Erträge und Aufwendungen
- Steuern
Für Kapitalgesellschaften ist die grundsätzliche Gliederung der Gewinn- und Verlustrechnung im Handelsgesetzbuch vorgegeben (§ 275 HGB); sie dient u. a. der Analyse der Ertragskraft, kann aber im Rahmen gesetzlicher Wahlrechte und Detailspielräume gestaltet werden. Die im HGB vorgegebene Gliederung der GuV ermöglicht eine Analyse der Ertragskraft, ersetzt aber keine interne Betriebs- oder Kostenstellenrechnung; ob etwa eine einzelne Werkstatt profitabel ist, erfordert in der Regel zusätzliche interne Segment- oder Kostenrechnungen. Banken nutzen diese Struktur, um die Kreditwürdigkeit zu bewerten. Investoren erkennen, ob ein Unternehmen nachhaltig erfolgreich ist oder nur von Sondereffekten lebt.
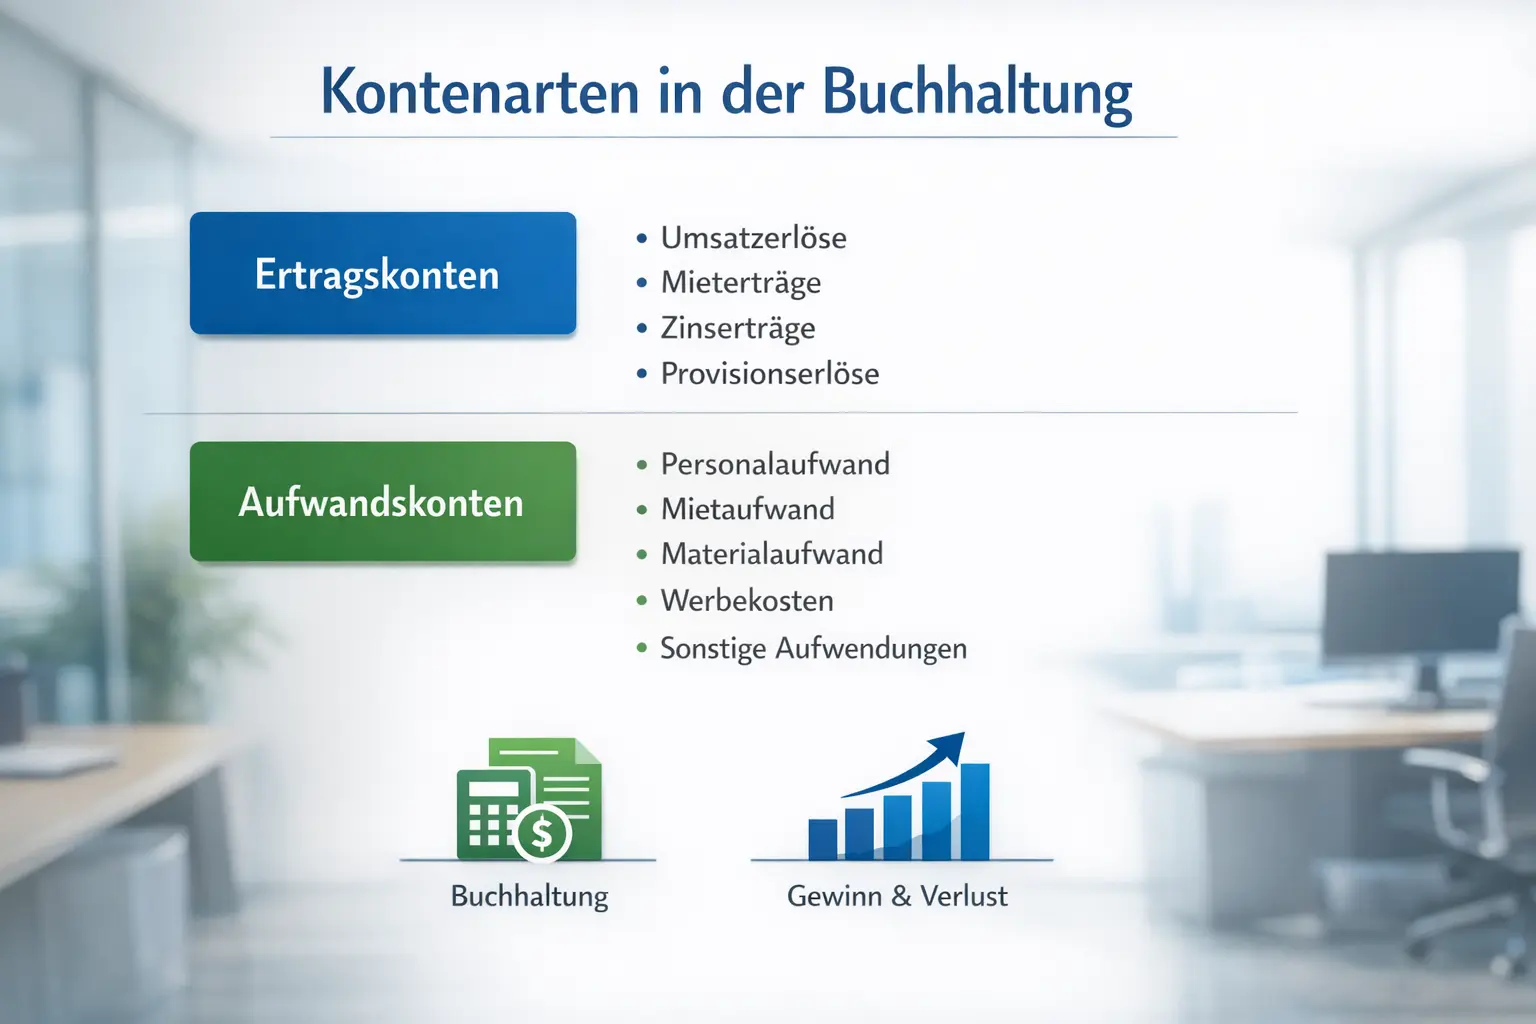
Aufbau und Funktionsweise von Ertrags- und Aufwandskonten
Das Soll-Haben-System bei Ertrags- und Aufwandskonten verwirrt viele Einsteiger. Dabei folgt es einer logischen Struktur, die sich aus der doppelten Buchführung ableitet.
Soll und Haben bei Ertrags- und Aufwandskonten
Aufwandskonten funktionieren wie Aktivkonten: Mehrungen stehen im Soll, Minderungen im Haben. Steigen die Materialkosten, wird das Materialkonto im Soll belastet. Diese Logik erschließt sich, wenn man Aufwandskonten als Unterkonten des Eigenkapitals betrachtet. Aufwand mindert das Eigenkapital, deshalb steht er auf der Gegenseite.
Ertragskonten verhalten sich wie Passivkonten: Mehrungen im Haben, Minderungen im Soll. Neue Umsatzerlöse werden im Haben des Umsatzkonto gebucht. Auch hier hilft die Eigenkapital-Analogie: Erträge erhöhen das Eigenkapital, also stehen sie auf derselben Seite.
Diese Systematik hat einen praktischen Grund. Am Jahresende werden alle Aufwandskonten über das GuV-Konto im Haben abgeschlossen. Alle Ertragskonten werden im Soll abgeschlossen. Das GuV-Konto zeigt dann automatisch das Jahresergebnis. Steht der Saldo im Haben, war das Jahr erfolgreich. Steht er im Soll, wurde ein Verlust erwirtschaftet.
Ein Beispiel macht es deutlich: Das Konto „Büromaterial“ hat einen Sollsaldo von 5.000 Euro. Beim Abschluss wird gebucht: „GuV-Konto 5.000 Euro an Büromaterial 5.000 Euro“. Das Büromaterialkonto ist ausgeglichen, der Aufwand steht im GuV-Konto. Dieser mechanische Vorgang sorgt dafür, dass kein Aufwand oder Ertrag verloren geht.
Typische Kontoarten und Ertrags- sowie Aufwandsarten
Der Kontenplan gliedert Ertrags- und Aufwandskonten systematisch. In Deutschland orientieren sich die meisten Unternehmen am Standardkontenrahmen SKR03 oder SKR04. Diese Standardisierung hat Vorteile: Steuerberater finden sich schnell zurecht, Branchenvergleiche werden möglich, Software-Schnittstellen funktionieren reibungslos.
Typische Aufwandsarten sind:
- Wareneinsatz (Konten 5000-5999)
- Personalkosten (Konten 6000-6999)
- Betriebliche Aufwendungen (Konten 7000-7999)
- Zinsen und ähnliche Aufwendungen (Konten 2000-2999)
Typische Ertragsarten umfassen:
- Umsatzerlöse (Konten 8000-8999)
- Bestandsveränderungen (Konten 8900-8999)
- Sonstige betriebliche Erträge (Konten 4000-4999)
- Zinserträge (Konten 2000-2999)
Jedes Unternehmen passt diesen Rahmen an seine Bedürfnisse an. Ein Einzelhändler braucht detaillierte Warenkonten. Ein Dienstleister fokussiert auf Personalkosten und Umsatzerlöse. Die Kunst liegt darin, genügend Detail für aussagekräftige Auswertungen zu haben, ohne sich in Kleinkram zu verzetteln.
Die Erfolgsrechnung wird dadurch transparent und vergleichbar. Banken und Investoren können die Zahlen verschiedener Unternehmen derselben Branche direkt gegenüberstellen. Diese Vergleichbarkeit ist kein Selbstzweck, sondern hilft bei der Bewertung der eigenen Leistung. Wer seine Zahlen nicht einordnen kann, überschätzt oder unterschätzt seine Position am Markt.
Praxisbeispiele: Ertrags- und Aufwandskonten Buchungssätze in KMU
Theorie ist das eine. Die tägliche Buchungspraxis das andere.
Hier zeigen sich die häufigsten Stolperfallen bei Ertrags- und Aufwandskonten. Was im Lehrbuch logisch erscheint, wird im Geschäftsalltag zur Herausforderung, wenn Belege unvollständig sind oder Geschäftsvorfälle nicht eindeutig zuordenbar sind.
Beispiele für typische Buchungssätze
Ein Buchungssatz für den Wareneinkauf auf Rechnung lautet:
- Wareneinsatz 10.000 Euro / Vorsteuer 1.900 Euro an Verbindlichkeiten 11.900 Euro
Beim Verkauf der Waren entsteht der Gegenbuchungssatz:
- Forderungen 14.280 Euro an Umsatzerlöse 12.000 Euro / Umsatzsteuer 2.280 Euro
Personalkosten werden monatlich gebucht:
- Löhne und Gehälter 8.000 Euro / Sozialaufwendungen 1.600 Euro an Bank 7.200 Euro / Verb. Finanzamt 1.400 Euro / Verb. Sozialversicherung 1.000 Euro
Zinserträge aus Festgeld:
- Bank 250 Euro an Zinserträge 250 Euro
Abschreibungen auf Anlagevermögen:
- Abschreibungen 2.000 Euro an Maschinen 2.000 Euro
Diese Praxisbeispiele zeigen: Jeder Geschäftsvorfall berührt mindestens ein Ertrags- oder Aufwandskonto. Die saubere Zuordnung entscheidet über die Aussagekraft der GuV. Doch die Realität ist komplexer als diese Standardfälle. Rabatte, Skonti, Anzahlungen und Rückstellungen verkomplizieren die Buchung und erfordern tieferes Verständnis der Zusammenhänge.
Fehleranalyse bei Buchungen und Tipps zur Vermeidung
Der häufigste Fehler: Verwechslung von Aufwand und Ausgabe. Nicht jede Ausgabe ist sofort Aufwand. Der Kauf einer Maschine für 50.000 Euro ist zunächst nur ein Aktivtausch (Maschine gegen Geld). Der Aufwand entsteht erst durch die jährlichen Abschreibungen. Diese Unterscheidung ist nicht nur buchhalterisch relevant, sondern beeinflusst auch die Liquiditätsplanung und Steuerlast.
Zweiter Klassiker: Falsche Periodenabgrenzung. Miete für Januar, die im Dezember überwiesen wird, gehört als Rechnungsabgrenzungsposten ins neue Jahr. Sonst stimmt das Jahresergebnis nicht. Viele Unternehmer ignorieren diese Regel bei kleineren Beträgen. Das rächt sich bei Betriebsprüfungen oder wenn Banken die Zahlen genau analysieren.
Privatentnahmen landen oft fälschlicherweise auf Aufwandskonten. Dabei handelt es sich um Eigenkapitalminderungen, nicht um Betriebsaufwand. Diese Verwechslung verfälscht nicht nur das Betriebsergebnis, sondern kann auch steuerliche Konsequenzen haben.
Die Fehleranalyse zeigt auch: Viele Unternehmer buchen zu ungenau. „Verschiedene Kosten“ als Sammelkonto macht die Auswertung wertlos. Besser: Für jeden wichtigen Kostenblock ein eigenes Konto anlegen. Die Mehrarbeit bei der Buchung zahlt sich bei der Analyse aus.
Ein bewährter Tipp: Monatliche Plausibilitätsprüfung. Wenn die Telefonkosten plötzlich um 500 Prozent steigen, stimmt meist die Buchung nicht. Solche Auffälligkeiten früh zu erkennen, spart Zeit und verhindert Folgefehlern.
Integration von Ertrags- und Aufwandskonten in den Kontenrahmen und digitale Buchführung
Moderne Buchführung läuft digital ab. Das verändert den Umgang mit Ertrags- und Aufwandskonten grundlegend. Was früher mühsam von Hand gebucht wurde, erledigen heute Algorithmen in Sekunden. Doch die Digitalisierung bringt neue Herausforderungen mit sich.
Ertrags- und Aufwandskonten im Kontenrahmen skizzieren
| Kontenklasse | Bereich | Beispielkonten |
|---|---|---|
| 2 | Neutrale Aufwendungen/Erträge | 2100 Zinsen, 2400 Zinserträge |
| 4 | Betriebliche Erträge | 4300 Erlösschmälerungen, 4400 Provisionserlöse |
| 5 | Wareneinsatz | 5000 Wareneinkauf Inland, 5400 Bezugskosten |
| 6 | Personalkosten | 6200 Gehälter, 6300 Sozialabgaben |
| 7 | Sonstige Aufwendungen | 7300 Mieten, 7600 Werbekosten |
| 8 | Umsatzerlöse | 8400 Erlöse 19% USt, 8300 Erlöse 7% USt |
Der Kontenrahmen ist das Rückgrat jeder systematischen Buchführung. Er sorgt dafür, dass ähnliche Geschäftsvorfälle immer auf dieselben Konten gebucht werden. Diese Konsistenz ist nicht nur für die interne Auswertung wichtig, sondern auch für externe Vergleiche und gesetzliche Anforderungen.
Bei der Digitalisierung zeigt sich ein Trend: Automatische Kontierung wird immer besser. E-Bilanz und strukturierte Datenübertragung erfordern eine saubere Kontenstruktur. Wer hier schlampig arbeitet, produziert Daten, die von Behörden und Banken nicht akzeptiert werden.
Digitalisierung und E-Accounting: Aktuelle Entwicklungen und Tools
Online-Tools revolutionieren die Buchführung. Programme wie DATEV, Lexware oder sevDesk erkennen Belege automatisch und schlagen Buchungskonten vor. Die Trefferquote liegt inzwischen bei über 85 Prozent für Standardvorgänge. Das spart Zeit und reduziert Fehler, erfordert aber eine durchdachte Kontenstammdatenpflege.
Künstliche Intelligenz lernt aus vergangenen Buchungen. Wiederkehrende Vorgänge wie Mieten oder Leasingraten werden automatisch auf die richtigen Ertrags- und Aufwandskonten gebucht. Je mehr Daten das System hat, desto präziser werden die Vorschläge. Doch die KI ist nur so gut wie die Daten, mit denen sie gefüttert wird.
Banking-Schnittstellen importieren Kontobewegungen direkt ins Buchführungsprogramm. Der Unternehmer muss nur noch kontrollieren und freigeben. Diese Automatisierung beschleunigt die Buchführung enorm, macht aber eine regelmäßige Kontrolle noch wichtiger.
E-Accounting bringt aber auch neue Herausforderungen. Die automatische Buchung funktioniert nur bei sauberer Kontenstammdatenpflege. Wer seine Kontenstruktur nicht durchdacht aufbaut, produziert digitalen Datenmüll. Einmal falsch angelernte Buchungsregeln pflanzen sich durch das ganze System fort.
Cloud-basierte Lösungen ermöglichen es, von überall auf die Buchführung zuzugreifen. Der Steuerberater kann in Echtzeit mitbuchen und korrigieren. Diese Zusammenarbeit verbessert die Datenqualität und reduziert den Aufwand für die Jahresabschlusserstellung.
Die Digitalisierung macht Buchführung schneller und genauer. Aber sie ersetzt nicht das Verständnis für die Zusammenhänge zwischen Ertrags- und Aufwandskonten. Im Gegenteil: Je automatisierter die Prozesse werden, desto wichtiger wird das Grundverständnis für die Kontrolle und Interpretation der Ergebnisse.
Ertrags- und Aufwandskonten im Vergleich: Unterschiede und Gemeinsamkeiten
Die Abgrenzung zwischen verschiedenen Kontenarten sorgt regelmäßig für Verwirrung. Dabei folgt sie klaren Regeln, die sich aus der Logik der doppelten Buchführung ergeben.
Abgrenzung zwischen Ertragskonten und Aufwandskonten
Ertragskonten erhöhen das Unternehmensergebnis. Sie stehen auf der rechten Seite der GuV und werden im Haben gemehrt. Typische Beispiele sind Umsatzerlöse, Zinserträge oder Mieteinnahmen. Diese Definition klingt simpel, wird aber kompliziert, wenn Geschäftsvorfälle nicht eindeutig zuordenbar sind.
Aufwandskonten mindern das Unternehmensergebnis. Sie stehen auf der linken Seite der GuV und werden im Soll gemehrt. Dazu gehören Materialkosten, Löhne oder Abschreibungen. Auch hier lauern Fallstricke in den Details, die erst bei genauerer Betrachtung sichtbar werden.
Die Unterscheidung ist nicht immer eindeutig. Provisionen können Ertrag sein (wenn das Unternehmen sie erhält) oder Aufwand (wenn es sie zahlt). Der Geschäftsvorfall entscheidet über die Zuordnung. Diese Perspektivabhängigkeit macht deutlich, warum eine systematische Herangehensweise so wichtig ist.
Bei Rückstellungen wird es kompliziert. Die Bildung einer Rückstellung ist Aufwand, ihre Auflösung kann Ertrag sein. Hier zeigt sich, warum eine systematische Bilanzführung wichtig ist. Ohne Verständnis für die Zusammenhänge zwischen verschiedenen Geschäftsjahren entstehen Buchungsfehler.
Manche Konten können sowohl Erträge als auch Aufwendungen erfassen. Das Konto „Kursdifferenzen“ zeigt Gewinne im Haben und Verluste im Soll. Diese Flexibilität erfordert besondere Aufmerksamkeit bei der Buchung und Auswertung.
Erfolgswirksame vs. erfolgsneutrale Konten
Erfolgsneutrale Konten beeinflussen das Jahresergebnis nicht. Dazu gehören alle Bilanzkonten: Aktiva, Passiva und Eigenkapitalkonten. Ein Maschinenkauf verschiebt nur Vermögenswerte, verändert aber nicht den Gewinn. Diese Unterscheidung ist für die Liquiditätsplanung wichtig, wird aber oft übersehen.
Erfolgswirksame Konten dagegen fließen direkt ins Jahresergebnis ein. Jede Buchung auf einem Aufwands- oder Ertragskonto verändert den Gewinn oder Verlust des Unternehmens. Diese direkte Wirkung macht sie zum wichtigsten Steuerungsinstrument für Unternehmer.
Die Grenze verschwimmt bei Abschreibungen. Der Maschinenkauf selbst ist erfolgsneutral. Die jährliche Abschreibung ist erfolgswirksam und mindert den Gewinn. Diese zeitliche Verteilung der Kosten spiegelt die wirtschaftliche Nutzung wider und sorgt für eine realistische Ergebnisdarstellung.
Privatentnahmen sind ein Sonderfall. Sie mindern das Eigenkapital, sind aber nicht erfolgswirksam. Deshalb gehören sie nicht auf Aufwandskonten, sondern auf das Privatkonto. Diese Abgrenzung ist für Einzelunternehmer und Personengesellschaften besonders wichtig.
Diese Abgrenzung ist für die Steuerplanung wichtig. Nur erfolgswirksame Vorgänge beeinflussen die Steuerlast. Wer das versteht, kann seine Buchungen steueroptimal gestalten. Dabei sind die Grenzen des Gestaltungsspielraums zu beachten, um Probleme mit dem Finanzamt zu vermeiden.
Strategische Bedeutung für Unternehmenssteuerung und Controlling
Ertrags- und Aufwandskonten sind mehr als nur Buchungstools.
Sie bilden die Grundlage für strategische Entscheidungen und ermöglichen eine datenbasierte Unternehmensführung. Wer sie richtig nutzt, gewinnt wertvolle Einblicke in die Profitabilität verschiedener Geschäftsbereiche.
Kennzahlenbildung und Controlling-Instrumente
Aus den Salden der Ertrags- und Aufwandskonten lassen sich aussagekräftige Kennzahlen ableiten. Die Umsatzrentabilität zeigt, wie viel Gewinn pro Euro Umsatz erwirtschaftet wird. Die Personalaufwandsquote deckt auf, ob die Lohnkosten im Verhältnis zum Umsatz angemessen sind. Diese Kennzahlen werden zu Frühwarnsystemen, wenn sie regelmäßig überwacht werden.
Das Controlling nutzt diese Daten für Plan-Ist-Vergleiche. Wenn die Materialkosten über Budget liegen, können sofort Gegenmaßnahmen eingeleitet werden. Ohne saubere Ertrags- und Aufwandskonten bleibt das Controlling oberflächlich und reagiert zu spät auf negative Entwicklungen.
Besonders wertvoll wird die Analyse bei der Segmentbetrachtung. Ein Einzelhändler kann die Profitabilität verschiedener Produktgruppen vergleichen. Ein Dienstleister erkennt, welche Kunden oder Projekte die höchsten Margen erwirtschaften. Diese Erkenntnisse fließen in die Preisgestaltung und Sortimentspolitik ein.
Liquiditätsplanung und Cashflow-Management
Ertrags- und Aufwandskonten zeigen das wirtschaftliche Ergebnis. Für die Liquiditätsplanung müssen sie um Zahlungszeitpunkte ergänzt werden. Ein Umsatz in der GuV bedeutet nicht automatisch Geld auf dem Konto. Zahlungsziele, Forderungsausfälle und saisonale Schwankungen beeinflussen den Cashflow.
Intelligente Buchführungssysteme verknüpfen die Erfolgsrechnung mit der Liquiditätsplanung. Sie zeigen, wann gebuchte Umsätze voraussichtlich zu Zahlungseingängen werden. Diese Integration hilft bei der kurzfristigen Finanzplanung und verhindert Liquiditätsengpässe.
Die Analyse der Zahlungsströme deckt auch strukturelle Probleme auf. Wenn Aufwendungen schneller steigen als Erträge, wird das Unternehmen früher oder später in Schwierigkeiten geraten. Frühzeitige Erkennung solcher Trends ermöglicht rechtzeitige Korrekturen.
Rechtliche Rahmenbedingungen und Compliance
Die Führung von Ertrags- und Aufwandskonten unterliegt strengen rechtlichen Vorgaben. Diese Regelungen sind nicht nur lästige Bürokratie, sondern schaffen Vertrauen bei Geschäftspartnern und Investoren.
Handelsrechtliche und steuerrechtliche Anforderungen
Das Handelsgesetzbuch verpflichtet alle Kaufleute zu einer ordnungsmäßigen Buchführung und zur Aufstellung von Jahresabschluss (Bilanz und – je nach Größe/Rechtsform – GuV); Ertrags- und Aufwandskonten sind dafür übliches Instrument der doppelten Buchführung, werden aber nicht ausdrücklich als Kontenarten im Gesetz vorgeschrieben. Die Buchungen müssen vollständig, richtig, zeitgerecht und geordnet sein. Diese Grundsätze ordnungsmäßiger Buchführung (GoB) sind nicht verhandelbar und werden bei Betriebsprüfungen streng kontrolliert.
Das Steuerrecht ergänzt diese Anforderungen um spezielle Vorschriften. Die Abgrenzung zwischen Betriebsausgaben und privaten Kosten muss eindeutig sein. Geschenke an Geschäftspartner sind in der Regel nur dann als Betriebsausgaben abziehbar, wenn die Anschaffungs- bzw. Herstellungskosten pro Empfänger und Jahr 35 Euro nicht übersteigen; werden 35 Euro überschritten, ist der gesamte Betrag nicht als Betriebsausgabe abziehbar. Bei geschäftlich veranlassten Bewirtungen aus geschäftlichem Anlass sind in der Regel 70 Prozent der angemessenen und nachgewiesenen Bewirtungsaufwendungen als Betriebsausgaben abziehbar; 30 Prozent bleiben nicht abzugsfähig. Diese Details entscheiden über die Höhe der Steuerlast.
Die E-Bilanz hat die Anforderungen an die Datenqualität verschärft. Fehlerhafte oder unplausible Buchungen werden automatisch erkannt und führen zu Rückfragen des Finanzamts. Eine saubere Kontenführung ist damit nicht nur buchhalterisch sinnvoll, sondern auch rechtlich notwendig.
Aufbewahrungspflichten und Dokumentation
Alle Belege zu Ertrags- und Aufwandskonten müssen zehn Jahre aufbewahrt werden. Bei digitaler Buchführung gelten besondere Anforderungen an die Archivierung. Die Daten müssen unveränderbar gespeichert und jederzeit lesbar sein. Cloud-Lösungen sind nur dann zulässig, wenn sie diese Kriterien erfüllen.
Die Dokumentation der Buchungen muss nachvollziehbar sein. Jeder Geschäftsvorfall braucht einen ordnungsgemäßen Beleg. Eigenbelege sind nur in Ausnahmefällen zulässig und müssen besonderen Anforderungen genügen. Diese Sorgfalt zahlt sich bei Prüfungen aus und verhindert Schätzungen durch die Finanzverwaltung.
Häufig gestellte Fragen zu Ertrags- und Aufwandskonten
Was sind Ertrags- und Aufwandskonten?
Ertrags- und Aufwandskonten sind Buchungskonten, die alle geschäftsrelevanten Einnahmen und Ausgaben eines Unternehmens erfassen. Sie bilden die Grundlage für die Gewinn- und Verlustrechnung und werden am Jahresende über das GuV-Konto abgeschlossen.
Wie unterscheiden sich Ertragskonten und Aufwandskonten?
Ertragskonten erfassen Einnahmen und erhöhen das Unternehmensergebnis (Buchung im Haben). Aufwandskonten erfassen Kosten und mindern das Ergebnis (Buchung im Soll). Beide Kontenarten beginnen jedes Geschäftsjahr bei null und werden komplett abgeschlossen.
Wozu dienen Ertrags- und Aufwandskonten in der Buchführung?
Sie ermöglichen eine systematische Erfassung aller erfolgswirksamen Geschäftsvorfälle und bilden die Basis für die GuV. Unternehmer können so die Rentabilität verschiedener Geschäftsbereiche analysieren und fundierte Entscheidungen treffen.
Wie bucht man typische Aufwandskonten?
Aufwandskonten werden im Soll gemehrt. Beispiel Büromaterial: „Büromaterial 500 Euro an Kasse 500 Euro“. Bei Rechnungskäufen: „Büromaterial 500 Euro / Vorsteuer 95 Euro an Verbindlichkeiten 595 Euro“. Die Gegenbuchung erfolgt auf Bestands- oder andere Erfolgskonten.
Wann werden Ertrags- und Aufwandskonten abgeschlossen?
Der Abschluss erfolgt am Ende des Geschäftsjahres. Alle Aufwandskonten werden im Haben über das GuV-Konto abgeschlossen, alle Ertragskonten im Soll. Das GuV-Konto zeigt dann das Jahresergebnis, das ins Eigenkapital übertragen wird.
Wer Ertrags- und Aufwandskonten beherrscht, hat die Buchführung verstanden. Diese Konten sind der Schlüssel zur erfolgreichen Unternehmenssteuerung. Sie zeigen nicht nur, wo das Unternehmen steht, sondern auch, wohin es sich entwickelt.
Beginnen Sie mit einer sauberen Kontenstruktur. Nutzen Sie moderne Buchführungssoftware, aber verstehen Sie die Grundlagen. Lassen Sie sich von einem Steuerberater bei der Einrichtung helfen. Die Investition in eine professionelle Beratung zahlt sich langfristig aus.
Vertiefen Sie Ihr Wissen durch praktische Übungen. Buchen Sie jeden Geschäftsvorfall bewusst und fragen Sie sich: Welches Konto ist betroffen? Ist es erfolgswirksam oder erfolgsneutral? Diese Routine entwickelt das Gespür für die Zusammenhänge in der Buchführung.
Quellenverzeichnis
- Lexware – Erfolgskonten in der Buchführung
- buchhaltung-einfach-sicher.de – GuV einfach erklärt
- Wikipedia – Erfolgskonto
- Gabler Wirtschaftslexikon – Erfolgskonten
- Virchowbund – Gewinn- und Verlustrechnung verstehen
Über den Autor


